핵심 요약: 알리페이는 2026년 5월, 자사의 AI支付가 누적 3억 건의 AI 에이전트 결제를 처리했고 주요 범용 에이전트 프레임워크의 약 95%를 지원한다고 발표했다. 동시에 Token Pay와 AI Wallet을 공개하며, 기존의 AI付·AI收와 함께 AI 시대를 겨냥한 결제 인프라를 확장하고 있다. 중요한 점은 이것이 단순한 “말로 결제하기” 기능이 아니라, 사용자의 위임을 받은 AI가 상품과 서비스를 호출하고, 결제하고, 수금하고, 정산하는 에이전트 기반 상거래 인프라의 초기 대규모 상용화 사례라는 점이다.
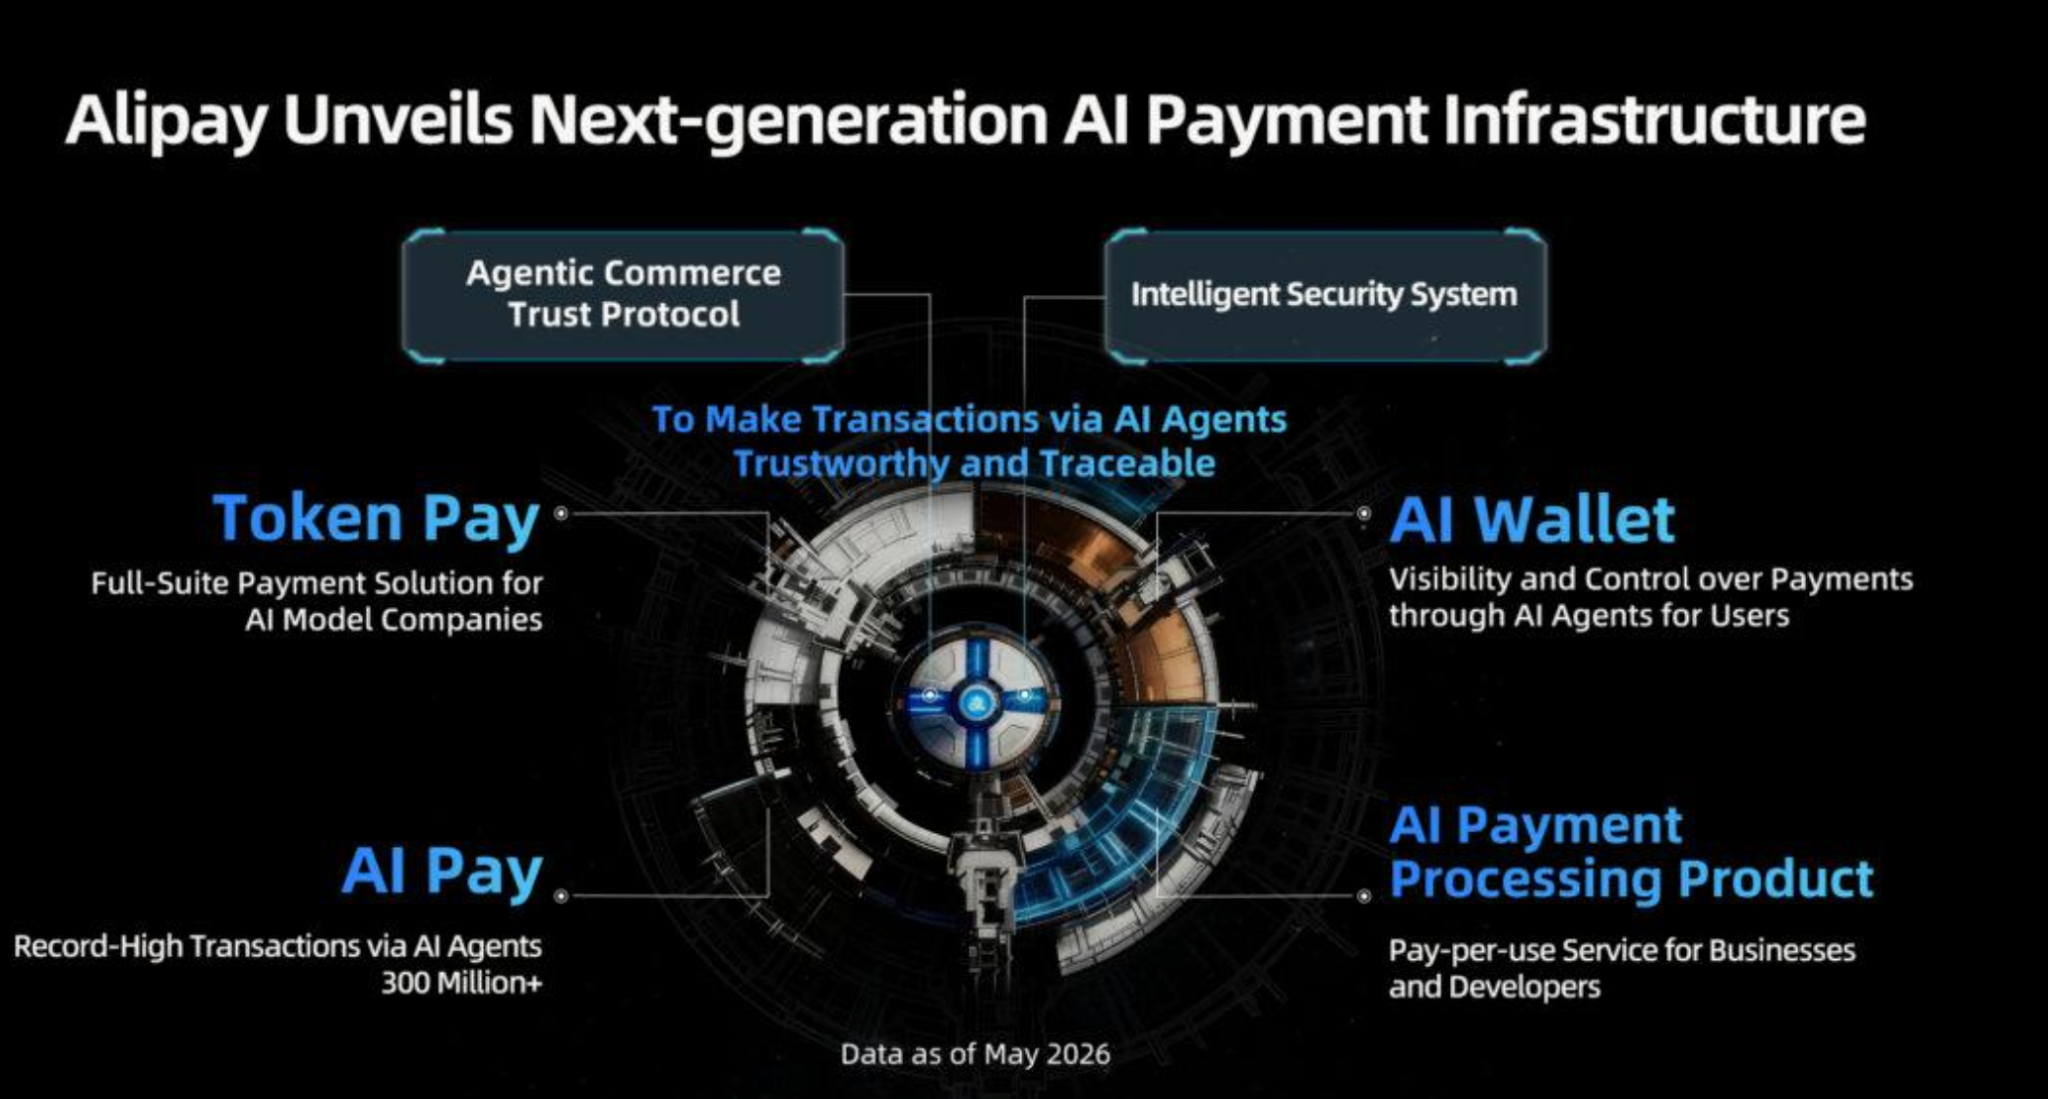
Alipay의 차세대 AI 결제 인프라 구성. (출처: Alipay 발표 자료)
1. 왜 지금 ‘AI 결제’인가?
챗GPT, Claude, Gemini 같은 생성형 AI를 사용해본 사람이라면 이미 느끼고 있을 것이다. AI는 더 이상 정보를 찾아주는 도구에 머물지 않는다. 이제 AI는 사용자의 의도를 이해하고, 비교하고, 추천하고, 일정표를 만들고, 필요한 서비스를 호출하는 행동 실행자에 가까워지고 있다.
그런데 AI가 실제 생활 속 업무를 끝까지 수행하려면 마지막 단계에서 반드시 막히는 지점이 있다. 바로 결제다.
예를 들어 사용자가 AI에게 “이번 주말 제주도 여행 일정 짜줘”라고 요청한다고 해보자. AI는 항공권을 비교하고, 호텔을 추천하고, 식당을 찾아주고, 일정을 구성할 수 있다. 하지만 사용자가 최종적으로 항공권을 예약하거나 호텔을 결제하려면 여전히 결제 페이지로 이동해야 한다. 이 순간 AI의 흐름은 끊긴다.
알리페이가 AI付와 AI收를 내놓은 배경은 여기에 있다. AI가 추천과 실행을 담당한다면, 결제 인프라도 대화형·에이전트형 흐름에 맞게 바뀌어야 한다는 것이다. 알리페이는 2025년 9월 AI付를 공개했고, 2026년 4월에는 AI收를 출시하며 에이전트 결제와 수금의 양쪽 흐름을 모두 연결하기 시작했다.
정확히 말하면, 이것은 “AI가 완전히 독립적으로 돈을 쓰는 시대”라기보다는 사용자가 위임한 범위 안에서 AI가 결제 행위를 실행하는 시대에 가깝다. 이 차이를 이해하는 것이 중요하다. 에이전트 결제의 본질은 자동화가 아니라, 위임된 권한과 통제 가능한 실행이다.
2. AI付: 대화창 안에서 주문과 결제가 끝나는 경험
AI付는 사용자가 AI 에이전트와 대화하는 화면 안에서 자연어로 상품을 주문하고 결제할 수 있게 해주는 서비스다. 별도의 앱 이동, 장바구니 이동, 결제 페이지 전환을 최소화하고, AI와의 대화 흐름 안에서 주문과 결제를 이어준다.
대표 사례는 루이싱커피의 AI 주문 도우미인 Lucky AI다. 사용자는 루이싱커피 알리페이 미니프로그램이나 루이싱커피 앱에서 Lucky AI를 호출한 뒤, 말로 커피를 주문하고 “下单”, 즉 주문하겠다고 말하면 신원 확인 후 결제를 완료할 수 있다. 기존에는 AI가 주문을 도와주더라도 최종 결제를 위해 별도 페이지로 이동해야 했지만, AI付는 이 흐름을 대화창 안으로 끌어들였다.
사용 흐름은 대략 다음과 같다.
- 사용자가 AI 주문 도우미에게 “아이스 아메리카노 두 잔 주문해줘”라고 말한다.
- AI가 주문 내용을 확인하고 결제 여부를 묻는다.
- 사용자가 결제를 승인한다.
- 신원 확인 또는 인증 절차를 거쳐 결제가 완료된다.
- 사용자는 대화창 안에서 주문 결과와 영수증을 확인한다.
여기서 핵심은 “클릭 수가 줄었다”가 아니다. 더 중요한 변화는 상품 탐색, 추천, 주문, 결제의 경계가 하나의 대화 흐름으로 합쳐진다는 점이다. 기존 커머스에서는 사용자가 직접 상품을 찾고, 비교하고, 장바구니에 담고, 결제 페이지로 이동했다. AI付가 보여주는 방향은 다르다. 사용자는 의도를 말하고, AI가 실행하며, 결제는 그 흐름 안에 녹아든다.
3. AI收: AI 서비스가 호출될 때마다 수금되는 구조
AI付가 소비자 쪽 결제 경험을 바꾼다면, AI收는 개발자와 상인 쪽의 수익화 구조를 바꾼다.
AI收는 상인이나 개인 개발자가 AI 에이전트를 통해 유료 서비스를 제공할 때, 사용자의 호출 단위로 요금을 받을 수 있게 하는 수금 인프라다. 2026년 4월 28일 공식 출시되었으며, OpenClaw(중국명 ‘龙虾’) 같은 AI 에이전트를 통해 상업 서비스를 제공하는 개발자와 상인을 대상으로 한다.
예를 들어 사용자가 AI 에이전트에게 “최신 AI 업계 분석 보고서를 요약해줘”라고 요청한다고 해보자. 에이전트는 서버에 필요한 자원을 요청하고, 가격을 조회한다. 사용자가 0.02위안을 지불하면, 해당 금액이 서비스 제공자의 AI收 계좌로 들어가고, 에이전트는 결과를 제공한다. 보도에서 제시된 예시 역시 0.02위안 단위의 호출 기반 결제다.
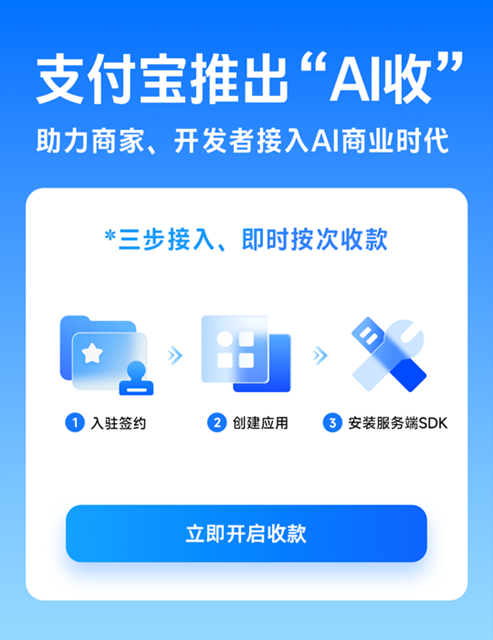
AI收는 입주 → 앱 생성 → SDK 설치 3단계로 호출 단위 즉시 수금에 연결된다. (출처: Alipay)
이 지점에서 중요한 것은 “결제”보다 수금이다.
AI 에이전트 생태계가 커지려면, 모델·데이터·리포트·API·전문 지식·자동화 도구를 제공하는 개발자들이 아주 작은 단위로도 돈을 받을 수 있어야 한다. 기존 SaaS는 월 구독료를 받는 구조가 많았다. 하지만 AI 에이전트 시대의 서비스는 “한 번 호출될 때마다 몇 원”을 받는 구조로 갈 가능성이 크다.
AI收는 바로 이 문제를 건드린다. 광고도 아니고, 구독도 아니고, 앱스토어 인앱결제도 아닌 호출 기반 수익화다.
알리페이는 개인 개발자에게 2026년 12월 31일까지 0% 수수료 혜택을 제공한다고 설명했다. 또한 입주 계약, 앱 생성, 서버 SDK 설치라는 비교적 단순한 절차로 연동할 수 있다고 소개했다. 이것은 단순한 프로모션이 아니라, 개인 개발자와 소규모 AI 서비스 제공자를 먼저 끌어들여 AI 에이전트 생태계 안에서 알리페이를 결제·수금의 기본 레일로 만들려는 전략으로 볼 수 있다.
4. AI付와 AI收가 만나면 무엇이 달라지는가?
AI付와 AI收는 따로 보면 각각 소비자 결제 기능과 개발자 수금 기능처럼 보인다. 하지만 두 기능이 함께 작동하면 의미가 달라진다.
AI付는 사용자가 AI를 통해 돈을 지불하는 통로다. AI收는 개발자와 상인이 AI 호출을 통해 돈을 받는 통로다. 즉, 한쪽에서는 AI가 사용자의 요청을 받아 결제를 실행하고, 다른 한쪽에서는 AI가 호출한 서비스 제공자가 자동으로 수금한다. 이 구조가 연결되면 다음과 같은 폐쇄 루프가 만들어진다.
사용자 의도 → AI 이해 → 서비스 호출 → 가격 제시 → 사용자 승인 → 결제 → 수금 → 결과 제공 → 거래 기록
이 루프가 중요한 이유는, AI 상거래에서 가장 까다로운 세 가지 문제를 동시에 다루기 때문이다. 첫째, 누가 결제 권한을 가졌는가. 둘째, AI가 어떤 근거로 서비스를 선택했는가. 셋째, 돈은 누구에게 어떻게 정산되는가.
기존 전자상거래에서는 이 흐름이 웹페이지, 앱, 카드사, PG사, 판매자 시스템으로 나뉘어 있었다. 하지만 AI 에이전트 시대에는 사용자가 화면을 이동하지 않고 대화 안에서 결정을 내리기 때문에, 결제와 정산의 신뢰 구조도 대화형으로 재설계되어야 한다.
이 점에서 AI付와 AI收는 단순한 편의 기능이 아니라, 에이전트 경제의 거래 레일에 가깝다.
5. ACT 프로토콜: AI 상거래를 위한 공통 언어
알리페이의 전략을 이해하려면 AI付와 AI收만 보면 부족하다. 그 아래에는 ACT, 즉 Agentic Commerce Trust Protocol이라는 흐름이 있다.
2026년 1월, 알리페이는 千问 App, 淘宝闪购, Rokid, 大麦, 阿里云百炼 등과 함께 ACT 프로토콜을 발표했다. 이 프로토콜은 AI와 전자상거래, 외식배달, 티켓, 로컬 서비스 플랫폼이 함께 작동하기 위한 개방형 기술 프레임워크로 소개되었다. 핵심 목적은 AI 에이전트와 서비스 플랫폼 사이에 공통 언어를 만드는 것이다.
ACT를 단순히 결제 프로토콜로만 보면 안 된다. 더 정확히는 AI가 서비스를 찾고, 호출하고, 사용자의 위임을 받아 거래를 실행할 때 필요한 신뢰, 권한, 호출, 추적 가능성을 표준화하려는 상거래 프로토콜에 가깝다.
AI付, AI收, Token Pay, AI Wallet은 이 흐름 위에서 각각 다른 역할을 맡는다.
| 구성 요소 | 역할 | 핀테크적 의미 |
|---|---|---|
| AI付 | 소비자 → AI → 결제 | 대화형 UI의 결제 클로징 |
| AI收 | 개발자/상인 → AI → 수금 | 마이크로서비스의 실시간 마이크로페이먼트 |
| Token Pay | AI 모델 기업 전용 결제 솔루션 | API 호출 기반 B2B 정산 |
| AI Wallet | 사용자용 AI 지갑 | 에이전트의 지출 내역 가시화 및 통제 |
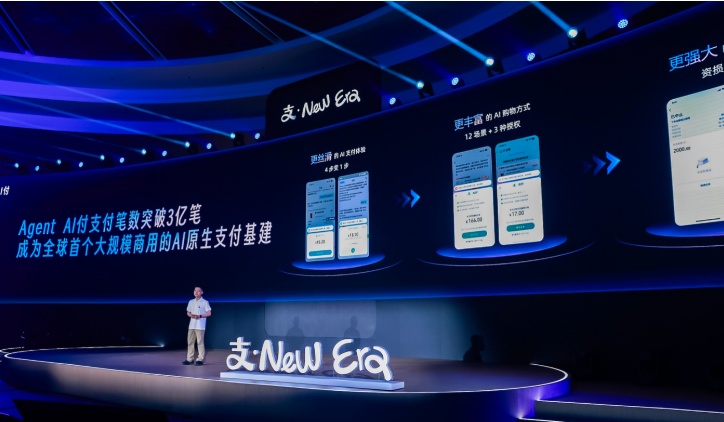
2026년 5월, 알리페이는 AI支付가 3억 건의 AI 에이전트 결제를 처리했다고 발표했다. (출처: Alipay 발표 무대)
알리페이는 2026년 5월 AI支付가 3억 건의 AI 에이전트 결제를 처리했고, 주요 범용 에이전트 프레임워크의 95%를 지원한다고 발표했다. 동시에 Token Pay와 AI Wallet도 공개했다. 이 수치는 독립 검증된 산업 통계라기보다는 알리페이의 발표 기준으로 보는 것이 적절하지만, 그럼에도 방향성은 분명하다. 알리페이는 AI 시대의 결제 인프라를 단일 기능이 아니라 결제, 수금, 정산, 지갑, 프로토콜을 포함한 풀스택 구조로 보고 있다.
6. 개인적인 견해
이 발표가 해외에서 상대적으로 크게 주목받지 못하는 이유는, 겉으로 보면 “중국의 또 다른 간편결제 기능”처럼 보이기 때문이다. 하지만 데이터와 플랫폼 전략 관점에서 보면 훨씬 큰 변화가 숨어 있다고 본다.
가장 크게 다가오는 것은 거래 주체의 변화다. 기존 전자상거래는 C2C, B2C, B2B 틀로 이해됐다. AI付와 AI收는 여기에 “AI 에이전트”라는 새로운 주체를 끼워 넣는다. 물론 지금 단계에서 AI가 완전히 독립적인 경제 주체가 되었다고 말하기는 어렵다. 사용자의 승인·인증·위임 범위가 여전히 중요하다. 하지만 “사용자 → AI → 서비스 → 결제 → 수금” 흐름이 하나의 상용 인프라 안에서 연결되기 시작했다는 점에서, A2A(Agent-to-Agent) 경제의 초기 형태로 볼 만하다. 머지않아 사용자의 일정 관리 AI가 여행 예약 AI를 호출하고, 기업의 구매 AI가 공급업체의 견적 AI를 호출하는 식이 자연스러워질 수 있다. 그때 진짜 어려운 문제는 AI끼리 대화하는 기술이 아니라, 그 대화 뒤에서 돈이 안전하게 움직이는 구조다.
또 하나 흥미로운 것은 마이크로트랜잭션이 비로소 현실화되는 지점이다. AI收의 0.02위안짜리 호출 과금은 기존 카드 결제·계좌이체 구조에서는 경제성이 안 맞았다. 수수료, 정산 비용, 사용자 마찰이 너무 컸기 때문이다. AI 에이전트가 서비스를 호출하는 구조에서는 과금 단위 자체가 달라진다. 매달 구독하지 않아도 된다. 필요한 순간에 한 번 호출하고, 그만큼만 지불하면 된다. 이는 SaaS 구독 모델을 완전히 대체하지는 않겠지만, 데이터 조회·리포트 생성·전문 지식 요약·이미지 처리·코드 실행·금융 분석·법률·세무 초안 작성 같은 호출 친화적 서비스에서 Pay-per-use 모델을 훨씬 자연스럽게 만든다.
알리페이가 개인 개발자에게 2026년 말까지 0% 수수료를 제공한다는 점도 단기 수익보다 생태계 선점을 우선하는 전략으로 읽힌다. 결제 인프라는 네트워크 효과가 강하다. 개발자가 많이 붙으면 사용자가 늘고, 사용자가 늘면 더 많은 상인이 붙는다. 초기에는 수수료보다 표준을 잡는 것이 중요하다. 카드 네트워크 시대에는 Visa와 Mastercard가, 모바일 결제 시대에는 알리페이와 위챗페이가 그 자리를 가져갔다. AI 에이전트 시대에는 누가 에이전트 결제·수금의 기본 레일이 될 것인가가 새로운 경쟁 포인트가 된다고 본다.
그리고 어쩌면 가장 중요한 것은 데이터의 변화다. 기존 결제 데이터는 “누가, 언제, 어디서, 얼마를 썼는가”에 가까웠다. AI 결제에서는 그 앞단의 맥락이 함께 붙는다. 사용자가 무엇을 요청했는가, AI가 무엇을 추천했는가, 어떤 대안들이 비교되었는가, 사용자가 어떤 조건을 중요하게 봤는가, 최종적으로 무엇을 샀는가, 결제 후 만족했는가. 이건 단순한 거래 데이터가 아니라 의도 데이터다. 핀테크와 커머스 플랫폼 입장에서 의도 데이터는 매우 강력한 자산이다. 기존 추천 시스템은 클릭·장바구니·구매 이력을 통해 사용자의 취향을 추정했지만, AI 에이전트 상거래에서는 사용자가 직접 “나는 이런 조건을 원한다”고 말한다. 결제 플랫폼이 이 흐름을 잡으면 추천·리스크관리·신용평가·마케팅·개인화의 데이터 기반이 훨씬 풍부해진다.
7. 그러나 핵심은 편리함이 아니라 통제다
AI 결제의 가장 큰 리스크는 결제 실패가 아니다. 더 큰 문제는 사용자가 무엇에 동의했는지 모르는 상태에서 거래가 실행되는 것이다.
기존 결제에서는 사용자가 상품 페이지, 장바구니, 결제 페이지를 차례로 확인했다. 반면 AI 결제에서는 추천, 비교, 주문, 결제가 대화창 안에서 압축된다. 편리해지는 만큼, 사용자의 인지적 확인 과정은 줄어들 수 있다.
따라서 앞으로의 경쟁력은 “얼마나 빨리 결제시키는가”가 아니라 다음 세 가지를 얼마나 잘 설계하느냐에 달려 있다.
- 사용자가 AI에게 어디까지 권한을 위임했는가
- AI가 어떤 근거로 상품이나 서비스를 선택했는가
- 결제 이후 사용자가 내역을 쉽게 조회, 취소, 제한, 통제할 수 있는가
이 점에서 AI Wallet은 단순한 지갑이 아니라, 에이전트 시대의 소비 통제판으로 발전할 가능성이 있다. 사용자가 어떤 AI에게 어떤 권한을 줬는지, 어떤 에이전트가 얼마를 썼는지, 어떤 서비스가 호출되었는지 확인할 수 있어야 진정한 의미의 에이전트 결제가 가능해진다.
AI 결제의 미래는 “무마찰 결제”만으로 완성되지 않는다. 오히려 중요한 것은 마찰을 없애되, 필요한 통제는 남기는 설계다.
8. 글로벌 경쟁 구도: 알리페이만의 이야기가 아니다
알리페이의 움직임은 중국 시장 안에서만 볼 일이 아니다. 글로벌 결제 네트워크와 AI 플랫폼들도 이미 같은 방향으로 움직이고 있다.
OpenAI와 Stripe는 2025년 9월 ChatGPT 안에서 상품을 구매할 수 있는 Instant Checkout과 Agentic Commerce Protocol을 발표했다. 초기에는 미국 사용자가 Etsy 판매자의 상품을 ChatGPT 안에서 구매할 수 있도록 시작했고, Shopify 판매자 지원도 예고되었다.
Visa도 Visa Intelligent Commerce를 통해 AI 에이전트가 소비자와 기업을 대신해 안전하게 거래할 수 있도록 API, 표준, 결제 네트워크를 제공하겠다고 설명하고 있다.
Mastercard 역시 2025년 Agent Pay를 공개하며, 신뢰할 수 있는 AI 에이전트를 등록·인증하고 사용자 대신 안전하게 결제할 수 있는 구조를 제시했다. Mastercard는 에이전트 등록, 인증, 토큰화, 거래 통제 등을 핵심 요소로 강조한다.
즉, 알리페이의 AI付·AI收는 고립된 사례가 아니다. 더 큰 흐름은 분명하다. 결제 산업은 지금 사람이 직접 누르는 결제에서 AI가 위임받아 실행하는 결제로 이동하고 있다.
다만 알리페이 사례가 흥미로운 이유는 소비자 결제, 개발자 수금, AI Wallet, Token Pay, ACT 프로토콜을 하나의 생태계로 묶으려 한다는 점이다. OpenAI와 Stripe가 AI 플랫폼 안의 체크아웃 경험에 초점을 맞추고, Visa와 Mastercard가 글로벌 카드 네트워크 기반의 신뢰 인프라를 강조한다면, 알리페이는 결제·수금·정산·지갑·상거래 프로토콜을 통합한 AI 네이티브 결제 스택을 전면에 내세우고 있다.
9. 한국 핀테크와 플랫폼 기업에 주는 시사점
한국에서도 AI 에이전트 기술은 빠르게 발전하고 있다. 네이버, 카카오, 토스, 쿠팡, 배달의민족, 각종 금융사와 커머스 플랫폼 모두 AI를 서비스에 붙이고 있다. 하지만 대부분의 AI 서비스는 아직 추천과 상담 단계에 머무는 경우가 많다.
진짜 변화는 AI가 사용자의 의도를 이해한 뒤, 실제 거래까지 연결할 때 발생한다.
한국 핀테크 기업과 플랫폼 기업이 고민해야 할 질문은 다음과 같다. 첫째, AI 에이전트가 결제를 요청할 때 어떤 인증과 승인 흐름을 제공할 것인가. 둘째, 사용자가 AI에게 위임할 수 있는 결제 한도와 범위를 어떻게 설정할 것인가. 셋째, AI가 호출한 외부 서비스나 개발자에게 어떻게 수금과 정산을 제공할 것인가. 넷째, 사용자는 어떤 화면에서 에이전트의 지출 내역과 권한을 통제할 수 있을 것인가. 다섯째, 결제 데이터와 의도 데이터를 어떻게 분리하고 보호할 것인가.
토스, 카카오페이, 네이버페이 같은 결제 사업자에게 AI 결제는 단순한 신규 기능이 아니다. 앞으로 AI 에이전트가 사용자의 검색, 쇼핑, 예약, 금융 활동의 진입점이 된다면, 결제 사업자는 에이전트 생태계 안에서 다시 한 번 자신의 위치를 정의해야 한다.
커머스 플랫폼도 마찬가지다. 지금까지는 사용자가 직접 검색창에 들어와 상품을 찾았다. 앞으로는 사용자의 AI 에이전트가 “이 조건에 맞는 상품을 찾아줘”라고 플랫폼에 요청할 수 있다. 이때 상품 정보, 가격, 재고, 배송, 리뷰, 반품 정책이 AI가 이해할 수 있는 형태로 제공되지 않으면, 그 플랫폼은 에이전트의 선택지에서 밀려날 수 있다.
10. 결제의 미래는 점점 보이지 않게 된다
알리페이의 AI付와 AI收는 단순히 “말로 결제하는 기능”이 아니다. 이것은 AI가 인간을 대신해 경제 활동의 일부를 실행할 수 있도록 결제, 수금, 정산, 권한, 추적 가능성을 연결하려는 시도다.
물론 아직 완전한 A2A 경제가 열린 것은 아니다. 사용자의 승인과 인증은 여전히 중요하고, AI가 어떤 판단으로 결제를 실행했는지에 대한 투명성도 더 강화되어야 한다. 규제, 소비자 보호, 환불, 분쟁 처리, 데이터 프라이버시 문제도 남아 있다.
그럼에도 방향은 분명하다. 과거의 결제는 사람이 카드를 꺼내는 행위였다. 모바일 시대의 결제는 사람이 스마트폰을 여는 행위였다. AI 시대의 결제는 사용자가 의도를 말하고, AI가 실행하며, 결제는 그 흐름 뒤에서 조용히 처리되는 구조가 될 수 있다.
핀테크 관점에서 주목해야 할 지점은 기술 자체보다 이 인프라가 만들어낼 새로운 거래 구조다. 앞으로의 경쟁은 “누가 더 좋은 챗봇을 만드는가”가 아니라, 누가 AI 에이전트가 안전하게 돈을 쓰고 받을 수 있는 신뢰 레일을 장악하는가로 이동할 가능성이 크다.
AI가 지갑을 완전히 스스로 여는 시대는 아직 아니다. 하지만 사용자가 위임한 범위 안에서 AI가 결제하고, 서비스 제공자는 호출 단위로 수금하는 시대는 이미 시작되고 있다. 그리고 그 변화는 결제 산업뿐 아니라, 커머스, SaaS, API 비즈니스, 금융 데이터, 개발자 경제 전체를 다시 설계하게 만들 수 있다.
참고 키워드
Alipay AI付, Alipay AI收, Agentic Commerce Trust Protocol, Token Pay, AI Wallet, Agentic Commerce Protocol, Visa Intelligent Commerce, Mastercard Agent Pay
참고 자료
- 支付宝宣布完成AI支付的全域布局 (STCN)
- 支付宝推出”AI付”服务,在智能体内说话完成下单支付 (新华网)
- 0费率免费使用!支付宝AI 收正式上线三步接入即时收款 (Sina)
- 支付宝与千问App、淘宝闪购等发布中国首个AI商业协议ACT (东方财富)
- Buy it in ChatGPT: Instant Checkout and the Agentic Commerce Protocol (OpenAI)
- Visa Intelligent Commerce (Visa)
- Mastercard unveils Agent Pay (Mastercard)
본 글은 2026년 5월 26일 기준 공개 보도와 기업 발표 자료를 바탕으로 작성되었다. 일부 수치는 알리페이 발표 기준이며, 독립 검증된 산업 통계가 아닐 수 있다.
함께 보면 좋은 글: [FDS] Stripe는 어떻게 100ms 안에 결제 사기를 판단할까?