핵심 요약: 2026년 1월 1일부터 중국의 디지털 위안화(e-CNY)는 기존의 ‘디지털 현금’ 성격에서 한 단계 더 나아가, 실명 지갑 잔액에 이자가 붙는 ‘디지털 예금화폐’ 체계로 전환됐다. 상업은행 지갑에 보관된 e-CNY 잔액은 은행의 부채로 취급되고, 예금보험 보호와 지급준비금 체계에도 포함된다. 2025년 11월 말 기준 e-CNY 누적 거래는 34억 8천만 건, 거래대금은 16.7조 위안으로 집계됐다. 다만 이 수치는 누적 기준이며, e-CNY가 알리페이·위챗페이를 대체했다는 뜻은 아니다. 더 정확히는 중국이 CBDC를 단순 결제 실험에서 은행 시스템과 연결된 통화 인프라로 옮기려는 중요한 제도 변화를 시작한 것으로 볼 수 있다.
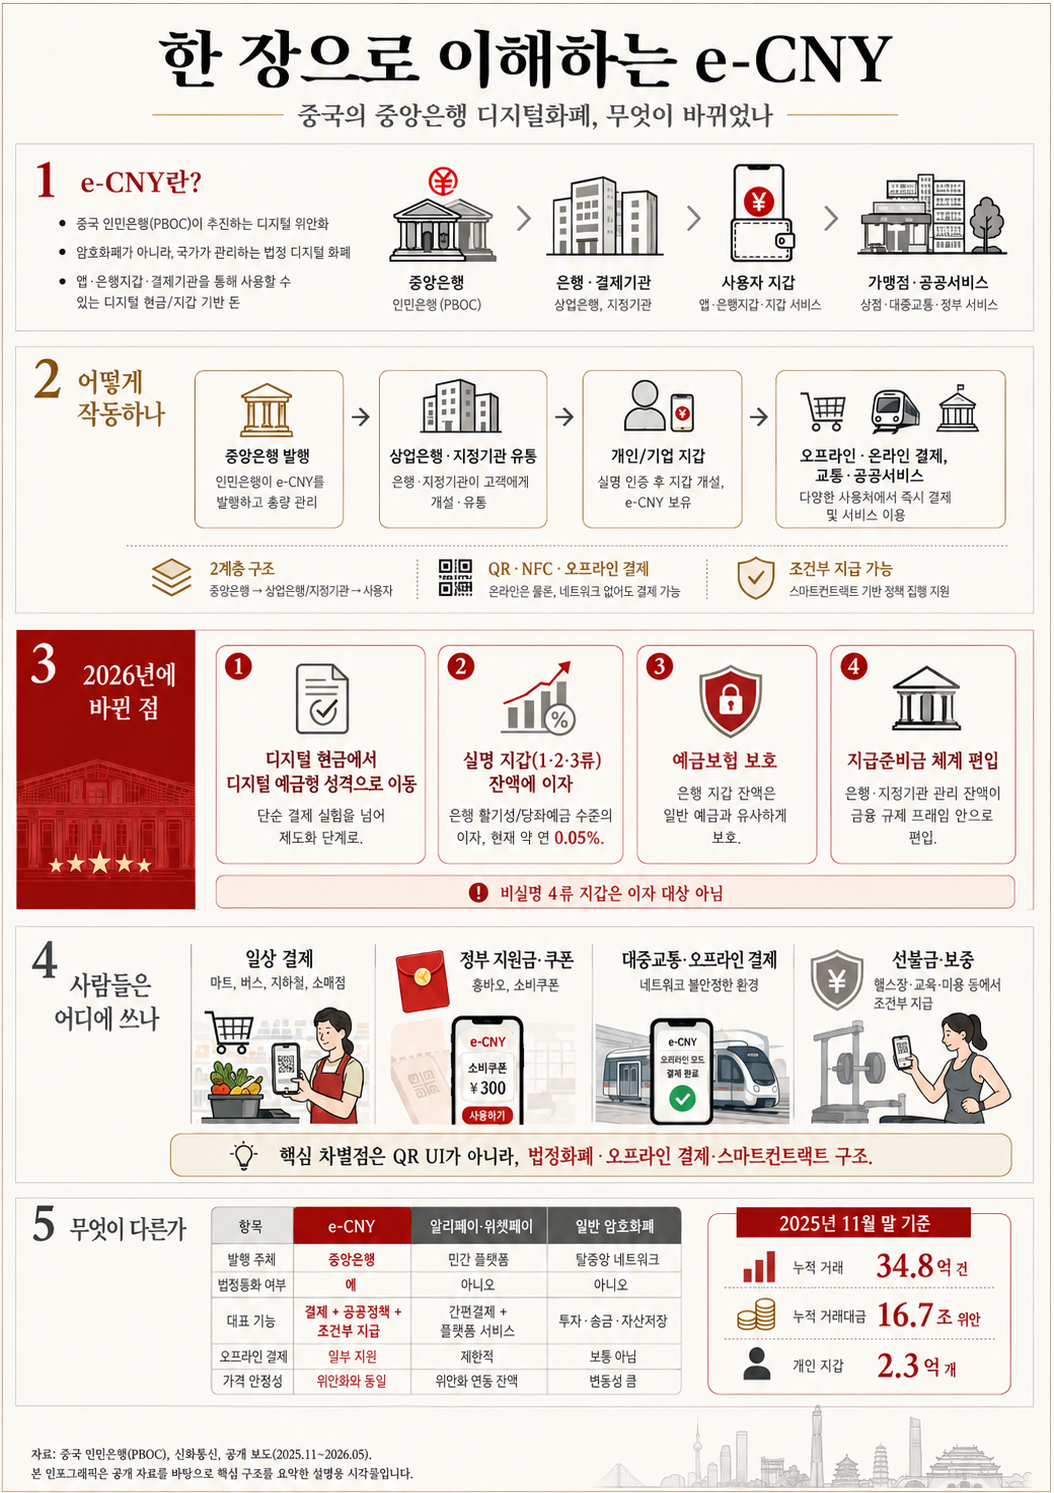
e-CNY의 전체 구조를 한 장으로 요약한 설명용 인포그래픽. 정의·작동 방식·2026년 바뀐 점·일상 사용처·다른 결제수단과의 비교·핵심 수치를 한눈에 담았다. (자료: 중국 인민은행·신화통신·공개 보도, 2025.11~2026.05 기준)
1. 왜 지금 e-CNY인가?
중국의 디지털 위안화는 2019년부터 시범사업이 시작된 대표적인 중앙은행 디지털화폐(CBDC) 프로젝트다. 처음의 핵심 개념은 비교적 단순했다. 종이 지폐와 동전을 디지털 형태로 대체하는 디지털 현금이었다. 다시 말해 e-CNY는 상업은행 예금이라기보다 중앙은행 화폐, 즉 M0에 가까운 성격으로 설계되었다.
하지만 시간이 지나면서 이 구조는 한계를 보였다. 중국의 일상 결제 시장은 이미 알리페이와 위챗페이가 장악하고 있었다. 사용자 입장에서는 굳이 새로운 e-CNY 앱을 설치하고, 지갑을 만들고, 충전해서 쓸 강한 이유가 부족했다. 정부 보조금, 소비 쿠폰, 홍바오가 있을 때는 사용하지만, 평소에는 기존 결제 앱으로 돌아가는 흐름이 반복되었다.
2025년 말 발표된 새로운 관리 프레임워크는 이 문제를 풀기 위한 방향 전환에 가깝다. 중국 인민은행은 2026년 1월 1일부터 새로운 e-CNY 관리·운영 체계를 시행했고, 이에 따라 상업은행의 실명 e-CNY 지갑 잔액에는 이자가 붙기 시작했다. 인민일보는 이 변화를 “디지털 현금 시대에서 디지털 예금화폐 시대로 들어가는 것”으로 설명했다. (人民日报)
즉, e-CNY는 더 이상 “쓸 수 있는 디지털 현금”에만 머물지 않는다. 이제는 은행 지갑 안에 보관하면 이자가 붙고, 예금보험 보호를 받고, 지급준비금 계산에도 포함되는 구조로 바뀌고 있다.
2. 2026년 1월 1일, 무엇이 바뀌었는가?
이번 변화의 핵심은 네 가지다.
첫째, 실명 e-CNY 지갑 잔액에 이자가 붙는다. 2026년 1월 1일부터 주요 운영기관은 실명 디지털 위안화 지갑 잔액에 대해 각 은행의 당좌예금 금리에 따라 이자를 지급한다. 21세기경제보도에 따르면, 1·2·3류 실명 지갑은 이자 지급 대상이고, 휴대폰 번호만으로 개설 가능한 4류 익명 지갑은 이자 지급 대상이 아니다. 현재 주요 은행의 당좌예금 금리는 연 0.05% 수준이다. (21世纪经济报道)
둘째, 상업은행 지갑의 e-CNY는 은행 부채로 취급된다. 중국 인민은행 부총재 루레이는 새로운 제도에서 고객이 상업은행 지갑에 보유한 e-CNY가 계좌 기반의 상업은행 부채로 취급된다고 설명했다. 이는 e-CNY가 기존의 중앙은행 현금형 구조에서 상업은행 예금형 구조로 이동한다는 의미다. (人民日报)
셋째, 예금보험 보호를 받는다. 새로운 체계에서는 은행 지갑에 있는 e-CNY 잔액이 일반 예금과 같은 수준의 예금보험 보호를 받는다. 이는 사용자에게 “이 돈이 단순 앱 포인트가 아니라 은행 시스템 안에서 보호되는 자금”이라는 신호를 준다. (人民日报)
넷째, 지급준비금 체계에 포함된다. 은행이 운영하는 e-CNY 지갑 잔액은 지급준비금 계산 기준에 들어간다. 반면 비은행 결제기관이 관리하는 e-CNY에 대해서는 100% 준비금이 요구된다. 이는 e-CNY를 단순 지급수단이 아니라 금융 시스템의 자산·부채 관리 체계 안으로 넣는 조치로 볼 수 있다. (新华社)
정리하면, 이번 변화는 “e-CNY가 갑자기 고수익 상품이 되었다”는 이야기가 아니다. 연 0.05% 이자는 매우 낮다. 중요한 것은 이자율 자체가 아니라 e-CNY의 제도적 위치가 바뀌었다는 점이다.
3. 데이터로 보는 e-CNY의 규모
중국 인민은행이 공개한 자료에 따르면, 2025년 11월 말 기준 e-CNY의 누적 성과는 다음과 같다.
| 지표 | 수치 | 기준 |
|---|---|---|
| 누적 거래 건수 | 34억 8천만 건 | 2025년 11월 말 |
| 누적 거래대금 | 16.7조 위안 | 2025년 11월 말 |
| 개인 지갑 수 | 2.3억 개 | 2025년 11월 말 |
| 단위/기업 지갑 수 | 1,884만 개 | 2025년 11월 말 |
이 숫자만 보면 e-CNY가 이미 중국 결제 시장의 중심에 들어온 것처럼 보일 수 있다. 하지만 여기서 조심해야 할 점이 있다. 이 수치는 누적 거래대금이다. 시범사업 기간 동안의 정부 보조금, 공공서비스 결제, 기업·기관 거래, 각종 테스트성 거래가 모두 포함된 총액이다. (新华社)
로이터는 2025년 11월 말 e-CNY 누적 거래대금이 16.7조 위안인 반면, 중국 전체 지급결제 규모는 2025년 한 해에만 128조 위안 수준이었다고 보도했다. (Reuters) 인민은행이 발표한 2025년 지급결제 시스템 처리 금액은 이보다 훨씬 큰 1경 2,807조 위안(12807.07万亿元)이다. (人民网) 어느 기준으로 봐도 e-CNY의 비중은 작다. 따라서 e-CNY가 의미 있는 규모로 성장한 것은 맞지만, 이를 곧바로 “알리페이와 위챗페이를 대체했다”고 해석하기는 어렵다.
지역별로 보면 차이는 더 뚜렷하다. 예를 들어 푸저우는 2025년 3월 기준 e-CNY 거래액이 3,841.89억 위안에 달했고, 개인 지갑 779.16만 개, 가맹점 53.67만 개가 e-CNY를 지원한다고 현지 보도가 전했다. (福州日报) 장쑤성은 더 큰 규모를 보이는데, 2025년 말 기준 누적 거래액 15조 위안, 소비 금액 1,769억 위안, 지갑 7,805만 개, 수용 가맹점 404만 곳이 보고되었다. (新浪财经)
다만 이 역시 “자발적 일상 사용”과 “정책 주도 사용”을 구분해서 봐야 한다. 거래대금이 크다는 사실과 사용자가 일상적으로 선호한다는 사실은 같은 말이 아니다.
4. 중국 사용자들은 실제로 어떻게 쓰고 있는가?
e-CNY를 이해하려면 제도 변화만 보면 부족하다. 실제 사용자들이 왜 쓰는지, 언제 쓰지 않는지, 어떤 상황에서 유용하다고 느끼는지를 봐야 한다.
그래서 중국 현지 언론 보도와 사용자 반응을 살펴봤다. 여기서 보이는 그림은 꽤 복합적이다. 한쪽에는 “이제 익숙해졌다”는 사용자 경험이 있고, 다른 한쪽에는 “이벤트가 없으면 굳이 안 쓴다”는 냉정한 반응도 있다.
4.1 처음엔 호기심, 일부 지역에서는 일상 사용으로 이동
푸저우 지역 보도에는 한 소비자가 처음에는 호기심으로 e-CNY를 써봤지만, 이후 마트·버스·지하철에서 자연스럽게 e-CNY를 선택하게 되었다는 취지의 사례가 소개되어 있다. 이 사용자는 빠른 결제 경험과 법정화폐로서의 안정감, 정보보호에 대한 기대를 긍정적으로 언급했다. (福州新闻)
여기서 중요한 것은 이 사례를 과대해석하지 않는 것이다. 한 명의 사용자 사례가 중국 전체의 사용 습관을 대표한다고 볼 수는 없다. 다만 푸저우처럼 지하철, 버스, 상권, 전자상거래 플랫폼, 공공서비스에 e-CNY가 연결된 지역에서는 e-CNY가 “체험용 결제수단”에서 “쓸 수 있는 결제수단”으로 이동하고 있음을 보여준다.
푸저우 보도에 따르면 삼방칠항, 상하항, 연태산 등 주요 관광지와 상권, 영휘·푸푸 같은 생활 플랫폼에서 e-CNY 결제와 할인 행사가 진행되고 있다. 즉, 사용자가 e-CNY를 쓰는 이유는 순수한 기술 호기심뿐 아니라 사용 가능한 장소와 할인 인센티브가 결합된 결과라고 보는 편이 정확하다.
4.2 “이벤트가 없으면 잘 안 쓴다”는 현실
반대로 e-CNY의 약점도 분명하다. 2025년 1월 증권시보는 e-CNY가 “활동이 없으면 쓰는 사람이 없다”는 민망한 상황에 놓여 있다고 보도했다. 현장 취재에서는 일부 은행 직원조차 지갑 등급이나 결제 기능을 정확히 알지 못하는 사례가 언급되었고, 사용자는 e-CNY가 아직 기존 결제수단보다 불편하다고 느끼는 경우도 있었다. (证券时报)
이 지점이 중요하다. e-CNY는 기술적으로 흥미로운 프로젝트지만, 중국 사용자 입장에서는 이미 알리페이와 위챗페이가 충분히 편하다. 새로운 결제수단이 성공하려면 “기술적으로 가능하다”를 넘어 “기존 습관을 바꿀 이유”가 있어야 한다.
2026년의 이자 지급 정책은 바로 이 약점을 보완하려는 시도로 볼 수 있다. 이자가 크지는 않지만, “지갑에 넣어두면 아무것도 못 벌던 돈이 이제는 은행 예금처럼 조금이라도 이자를 받는다”는 메시지를 줄 수 있기 때문이다.
4.3 이자는 작지만, 제도적 신호는 크다
2026년 1월 e-CNY 2.0 업데이트 이후, 실명 지갑 잔액에는 은행 당좌예금 금리에 따라 이자가 붙는다. 현재 주요 은행 기준 연 0.05% 수준이므로 금전적 인센티브 자체는 크지 않다. 10만 위안을 넣어도 연간 50위안 정도이고, 100만 위안이면 연간 500위안 정도다. (21世纪经济报道)
하지만 이 변화는 심리적으로 중요할 수 있다. 기존에는 e-CNY 지갑에 돈을 넣어두면 현금을 들고 있는 것처럼 이자가 없었다. 이제는 실명 지갑에 보관하는 순간 은행 예금에 가까운 성격을 갖는다. 사용자는 e-CNY를 “잠깐 쓰고 비우는 지갑”이 아니라 “보관해도 손해가 덜한 지갑”으로 인식할 수 있다.
다만 이자 지급 대상이 실명 지갑으로 제한된다는 점도 중요하다. 4류 익명 지갑은 이자가 붙지 않는다. 이는 사용자 편의와 자금세탁방지, 실명 기반 금융관리 사이의 균형을 맞추려는 설계로 볼 수 있다.
4.4 기존 결제수단과의 차이는 여전히 모호하다
초기 사용자 경험을 보면, e-CNY가 알리페이·위챗페이와 크게 다르지 않다는 반응도 많았다. QR 결제나 앱 기반 결제 방식만 보면 사용자 입장에서 큰 차이를 느끼기 어렵다. 실제로 e-CNY의 핵심 차별점은 화면 UX가 아니라, 그 뒤에 있는 법정화폐 지위, 결제 즉시 정산, 오프라인 결제 가능성, 스마트컨트랙트 기반 조건부 지급에 있다.
이 말은 곧 e-CNY의 대중화가 쉽지 않다는 뜻이기도 하다. 일반 사용자는 지급준비금이나 통화계층보다 “어디서 더 편하게 쓸 수 있는가”, “할인이 있는가”, “환불이 쉬운가”를 더 중요하게 본다. 따라서 e-CNY가 일상 결제에서 더 넓게 쓰이려면 정책적 의미보다 사용자 효용이 더 명확해져야 한다.
4.5 더블 오프라인 결제는 보완재로서 의미가 있다
e-CNY의 기술적 차별점 중 하나는 더블 오프라인 결제다. 이는 지급자와 수취자 양쪽이 모두 네트워크에 연결되어 있지 않은 상황에서도 일정 조건에서 결제가 가능하도록 하는 기능이다.
현지 보도와 초기 시범사업 사례에서는 네트워크가 불안정한 환경, 지하철·버스·대형 행사장 같은 상황에서 e-CNY의 오프라인 결제가 유용할 수 있다는 평가가 반복적으로 나온다. 다만 이것도 “모든 결제를 대체한다”기보다 특정 환경에서 기존 모바일 결제를 보완하는 기능으로 이해하는 편이 적절하다.
즉, e-CNY의 강점은 평소 카페에서 커피를 사는 결제 경험을 혁신하는 데 있다기보다, 기존 결제망이 불안정하거나 정책·공공 목적이 강한 영역에서 더 분명하게 나타날 수 있다.
4.6 스마트컨트랙트는 선불금 관리에서 실제 사례가 나오고 있다
e-CNY의 또 다른 중요한 기능은 스마트컨트랙트다. 특히 선불식 소비, 예를 들어 헬스장, 미용실, 교육기관, 쇼핑카드처럼 먼저 돈을 내고 나중에 서비스를 받는 영역에서 활용 가능성이 크다.
중국에서는 선불금을 받은 상인이 폐업하거나 도망가는 문제가 반복되어 왔다. e-CNY 스마트컨트랙트는 이 문제를 조건부 지급 방식으로 다룰 수 있다. 사용자가 선불금을 내더라도 돈이 곧바로 상인에게 전부 넘어가는 것이 아니라, 실제 서비스가 제공될 때마다 조건에 따라 일부 금액만 지급되도록 설계할 수 있다.
21세기경제보도는 e-CNY 스마트컨트랙트 기반 ‘元管家’ 제품이 교육, 운동, 미용, 쇼핑, 외식 등 선불 소비 영역에서 쓰이고 있으며, 일부 헬스장 폐업 사례에서 미사용 선불금이 원래 경로로 환불된 사례도 소개했다. (21世纪经济报道)
이 부분은 e-CNY의 가장 현실적인 사용처 중 하나다. 일반 QR 결제에서는 알리페이·위챗페이와 차이가 작지만, 선불금 보호나 정책 보조금처럼 돈의 사용 조건을 관리해야 하는 영역에서는 e-CNY가 분명한 차별점을 가질 수 있다.
5. 알리페이·위챗페이의 역할은 사라지는 것이 아니라 재정의된다
e-CNY가 커진다고 해서 알리페이와 위챗페이가 곧바로 사라지는 것은 아니다. 오히려 현재 구조에서는 이들이 e-CNY의 주요 유통 채널 중 하나로 편입되는 방식에 가깝다.
2026년 1월 기준 공개 보도에서는 e-CNY 운영기관으로 공상은행, 농업은행, 중국은행, 건설은행, 교통은행, 우정저축은행, 초상은행, 흥업은행, 그리고 알리페이와 연결된 왕상은행, 위챗페이와 연결된 위뱅크 등이 언급된다. (新浪财经)
이 구조는 중국의 독특한 타협처럼 보인다. 중앙은행이 직접 모든 사용자에게 지갑을 제공하는 것이 아니라, 상업은행과 기존 결제 생태계를 통해 e-CNY를 유통한다. 그러면서도 은행 지갑 잔액은 예금성 부채로 관리하고, 비은행 결제기관에는 100% 준비금에 가까운 엄격한 요구를 둔다.
따라서 e-CNY의 확산은 “국가가 알리페이·위챗페이를 대체한다”기보다, 국가 통화 인프라가 민간 결제 플랫폼의 하부 레일로 더 깊게 들어가는 과정으로 보는 편이 자연스럽다. PIIE도 2026년 변화가 은행과 핀테크 플랫폼 사이의 기존 균형을 완전히 무너뜨리기보다는, e-CNY를 일반 예금이나 디지털 지갑 잔액에 더 가깝게 만드는 방향이라고 분석했다. (PIIE)
6. 프로그래머블 머니와 AI 결제의 접점
e-CNY가 디지털 예금화폐로 전환되면서 흥미로워지는 지점은 프로그래머블 머니다.
e-CNY는 이미 스마트컨트랙트 기반의 조건부 지급 기능을 실험해왔다. 예를 들어 정부 보조금이 특정 업종에서만 사용되도록 하거나, 선불금이 실제 서비스 이용 시점에만 상인에게 지급되도록 만들 수 있다. 2022년 중국 당국은 e-CNY 스마트컨트랙트가 디지털 경제, 비즈니스 환경 개선, 디지털 거버넌스에 기여할 수 있다고 설명한 바 있다. (State Council of China)
AI 결제와 연결하면 더 흥미로운 그림이 나온다. 사용자가 AI 에이전트에게 “이 조건을 만족하는 서비스만 결제해줘”라고 위임하고, e-CNY 스마트컨트랙트가 실제 조건 충족 여부에 따라 자금을 지급하는 구조를 상상할 수 있다.
예를 들어 다음과 같은 흐름이다.
사용자가 AI에게 서비스 조건을 위임한다. AI가 적절한 서비스 제공자를 찾는다. e-CNY 스마트컨트랙트가 조건부로 결제를 잠근다. 서비스가 이행되면 자동 지급된다. 조건이 충족되지 않으면 잔액이 사용자에게 남는다.
다만 이 부분은 아직 가능성에 가깝다. 2026년 5월 현재, e-CNY 스마트컨트랙트가 일반 소비자 대상 AI 에이전트 결제와 본격적으로 결합된 대규모 상용 사례는 확인하기 어렵다. 따라서 이 부분은 “이미 일어난 일”이 아니라 앞으로 연결될 수 있는 기술적 접점으로 쓰는 것이 안전하다.
7. 글로벌 CBDC 논의와의 차이
중국의 e-CNY 전환은 글로벌 CBDC 논의와 비교해도 흥미롭다.
유럽중앙은행은 디지털 유로에 대해 현금 지갑에 이자가 붙지 않듯, 디지털 유로 보유액에도 이자를 지급하지 않을 것이라고 설명한다. ECB는 디지털 유로를 예금 경쟁 상품이 아니라 현금의 디지털 보완재로 설계하려는 입장에 가깝다. (European Central Bank)
미국 연준 역시 2022년 CBDC 논의문에서 CBDC가 상업은행 예금을 대체할 경우 은행 시스템의 예금 기반과 신용 공급에 영향을 줄 수 있다고 경고했다. 특히 이자부 CBDC는 은행 예금이나 머니마켓펀드 같은 저위험 자산에서 자금 이동을 유발할 수 있다는 우려가 제기되어 왔다. (Federal Reserve)
이런 맥락에서 중국의 선택은 상당히 독특하다. 중국은 e-CNY를 중앙은행이 직접 모든 예금을 흡수하는 구조로 만들기보다, 상업은행 부채와 예금보험, 지급준비금 체계 안으로 편입하는 방식을 택했다. 즉, CBDC를 은행 시스템 밖의 경쟁자로 두는 대신, 은행 시스템 안으로 넣어 제도화하려는 접근에 가깝다.
이것은 “중국이 정답을 찾았다”는 뜻은 아니다. 오히려 다른 국가들이 우려해온 은행 예금 이탈, 프라이버시, 통화정책 전달, 민간 결제 플랫폼과의 관계 문제를 중국식 제도 설계로 풀어보려는 실험이라고 보는 편이 정확하다.
8. 프라이버시와 데이터: 장점이자 가장 민감한 지점
e-CNY를 둘러싼 가장 민감한 주제는 프라이버시다.
중국 당국은 e-CNY의 설계 원칙으로 “통제 가능한 익명성”을 강조해왔다. 이는 소액 거래에 대해서는 일정 수준의 익명성과 편의성을 제공하되, 자금세탁, 테러자금 조달, 탈세 같은 불법행위를 막기 위해 필요한 경우 추적 가능성을 확보한다는 개념이다. Reuters는 PBOC 디지털화폐연구소 관계자의 발언을 인용해, 제한적 익명성이 e-CNY의 핵심 특징이며 동시에 금융안보를 위해 불법행위 방지 기능이 필요하다고 보도한 바 있다. (Reuters)
따라서 “모든 e-CNY 거래가 중앙은행 원장에 실시간으로 완전히 노출된다”고 단정하는 것은 피하는 것이 좋다. 그러나 반대로 “현금처럼 완전히 익명이다”라고 말하는 것도 맞지 않다.
더 정확한 표현은 이렇다.
e-CNY는 민간 결제 플랫폼보다 중앙은행과 규제기관이 더 직접적으로 통화 흐름을 파악할 수 있는 구조적 가능성을 제공한다. 다만 사용자 단에서는 지갑 등급, 거래 규모, 법적 요건에 따라 익명성과 추적 가능성이 차등 적용되는 ‘통제 가능한 익명성’ 모델을 채택하고 있다.
이 지점은 앞으로 e-CNY가 커질수록 더 중요해질 것이다. 결제 효율, 금융안정, 범죄 방지라는 공익과 개인의 금융 프라이버시 사이의 균형이 핵심 쟁점이기 때문이다.
9. e-CNY는 실험에서 제도화 단계로 이동하고 있다
2026년 1월 1일의 변화는 e-CNY 역사에서 중요한 전환점이다. 실명 지갑에 이자가 붙고, 은행 부채로 취급되며, 예금보험과 지급준비금 체계에 들어간다는 것은 e-CNY가 더 이상 단순한 결제 앱 실험에만 머물지 않는다는 뜻이다.
다만 이것을 “e-CNY가 중국 결제 시장을 장악했다”거나 “알리페이와 위챗페이를 대체하기 시작했다”고 말하기는 어렵다. 공개 수치상 e-CNY의 누적 거래 규모는 커졌지만, 일상 소비에서의 자발적 사용은 여전히 지역, 인센티브, 사용처에 따라 차이가 크다. “활동이 없으면 쓰지 않는다”는 현장 보도도 여전히 존재한다.
따라서 현재 e-CNY를 보는 가장 적절한 관점은 이렇다.
e-CNY는 소비자 결제 앱의 경쟁자가 아니라, 중국이 국가 통화 인프라를 디지털화하고 은행·결제기관·공공서비스·스마트컨트랙트 영역으로 확장하려는 제도적 실험이다.
사용자 관점에서는 아직 알리페이·위챗페이보다 압도적으로 편하다고 말하기 어렵다. 그러나 정책 관점에서는 e-CNY가 훨씬 더 중요한 위치로 이동하고 있다. 은행의 대차대조표, 지급준비금 계산, 예금보험, 공공보조금, 선불금 보호, 조건부 지급 같은 영역으로 들어가고 있기 때문이다.
핀테크 데이터 관점에서 주목해야 할 지점도 거래량 자체가 아니다. 더 중요한 것은 e-CNY가 만들어내는 통화 흐름의 구조화된 데이터다. 누가 어떤 방식으로, 어떤 조건에서, 어떤 정책·상업·공공 목적의 자금을 사용하는지 더 정교하게 파악할 수 있는 인프라가 만들어지고 있다. 다만 이는 동시에 프라이버시와 통제 가능성에 대한 논쟁을 동반한다.
결국 2026년의 e-CNY 변화는 성공 선언이라기보다, CBDC를 금융 시스템 안으로 더 깊게 편입시키는 중국식 실험의 다음 단계로 보는 것이 가장 안전하다. 이 실험이 일상 결제의 주류로 이어질지, 아니면 공공·정책·기업·조건부 지급 영역에서 더 강하게 자리 잡을지는 앞으로 몇 분기, 혹은 몇 년의 데이터를 더 봐야 한다.
참고 키워드
e-CNY, digital yuan, CBDC interest-bearing wallet, digital deposit money, PBOC reserve requirement, deposit insurance, programmable money, controllable anonymity, Alipay e-CNY wallet, WeChat Pay e-CNY
참고 자료
- 数字人民币迎来重大调整 (新华社)
- 2026년부터 디지털 위안화 지갑 잔액에 이자가 붙는다 (人民日报)
- 多家国有行公告:余额按0.05%生息 (21世纪经济报道)
- China to allow more banks to handle digital yuan (Reuters)
- 2025年我国支付系统共处理支付业务12807.07万亿元 (人民网)
- 试点成效突出 数字人民币应用迈入2.0时代 (新浪财经, 2026-01-27)
- 数字人民币点亮榕城新生活 (福州日报)
- 数字人民币普及仍需闯关 (证券时报)
- 数字人民币智能合约保障原路退还 (21世纪经济报道)
- 数字人民币开始生息,年利率0.05% (新浪财经)
- China gives up on state-backed digital cash (PIIE)
- Digital yuan solutions enjoy major upgrade (State Council of China)
- FAQs on the digital euro (European Central Bank)
- Money and Payments: The U.S. Dollar in the Age of Digital Transformation (Federal Reserve)
- China vows privacy, information protection in using digital yuan (Reuters)
본 글은 2026년 5월 26일 기준 공개 보도와 정부·중앙은행 발표 자료를 바탕으로 작성했다. 거래량 및 지갑 수는 중국 인민은행 및 현지 보도 기준이며, 독립 검증된 산업 통계가 아닐 수 있다. 사용자 사례는 필자가 직접 인터뷰한 것이 아니라 중국 현지 언론 보도와 공개 자료에 소개된 내용을 바탕으로 정리한 것이다.
함께 보면 좋은 글: 위챗의 다른 길: AI 에이전트를 품은 14억 MAU 슈퍼앱의 전략